Domain tlon.de kaufen?
Wir ziehen mit dem Projekt
tlon.de um.
Sind Sie am Kauf der Domain
tlon.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain tlon.de kaufen?
Wer kann ein Kreditgeber sein?
Ein Kreditgeber kann eine Bank, eine Kreditgenossenschaft, eine Online-Kreditplattform oder eine Privatperson sein, die bereit ist, Geld an Kreditnehmer zu verleihen. Kreditgeber können auch Finanzinstitute wie Investmentfonds, Versicherungsgesellschaften oder Pensionsfonds sein, die Kapital zur Verfügung stellen. In einigen Fällen können auch Freunde oder Familienmitglieder als Kreditgeber auftreten, wenn sie bereit sind, einem nahestehenden Menschen finanzielle Unterstützung zu gewähren. Letztendlich kann jeder, der über ausreichende finanzielle Mittel verfügt und bereit ist, sie zu verleihen, als Kreditgeber agieren. **
Wer ist der beste Kreditgeber?
Die Frage nach dem besten Kreditgeber ist subjektiv und hängt von den individuellen Bedürfnissen und Umständen ab. Es gibt verschiedene Kreditgeber, die sich auf unterschiedliche Arten von Krediten spezialisiert haben, wie z.B. Banken, Online-Kreditplattformen oder Kreditgenossenschaften. Es ist wichtig, die Konditionen, Zinssätze und Gebühren der verschiedenen Kreditgeber zu vergleichen, um den besten für die eigenen Bedürfnisse zu finden. Zudem spielen auch der Kundenservice, die Flexibilität der Rückzahlungsoptionen und die Reputation des Kreditgebers eine wichtige Rolle bei der Entscheidung. Letztendlich sollte man sich gründlich informieren und verschiedene Angebote prüfen, um den für sich besten Kreditgeber zu finden. **

Ähnliche Suchbegriffe für Kreditgeber
Top-Angebote
Produkte zum Begriff Kreditgeber:
-
Institutionelle Kreditgeber als Quasigesellschafter, Taschenbuch von Christoph Johannes Körner, Peter Lang GmbH, Internationaler Verlag derInstitutionelle Kreditgeber Als Quasigesellschafter, Taschenbuch Von Christoph Johannes Körner, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-57741-7, Seitenanzahl: 32292,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Erlhofer, Sebastian: Website-Konzeption und RelaunchWebsite-Konzeption und Relaunch , Planung, Optimierung, Usability. Das Handbuch für die Praxis , Sport-Stoßdämpfer > Sportfederung , Auflage: 2. aktualisierte und erweiterte Auflage, Erscheinungsjahr: 201910, Produktform: Leinen, Titel der Reihe: Rheinwerk Computing##, Autoren: Erlhofer, Sebastian~Brenner, Dorothea, Edition: ENL, Auflage: 19002, Auflage/Ausgabe: 2. aktualisierte und erweiterte Auflage, Seitenzahl/Blattzahl: 545, Themenüberschrift: COMPUTERS / General, Keyword: User-Experience; Usability Lean-UX; Web-Design; Testing; Mock-ups; Online-Strategie; Agile Entwicklung; Webseiten Web-Sites; Layout Interface Barrierefreiheit; SEO; Hand-Buch Bücher lernen Grundlagen Kurse Tipps Workshops Tutorials Anleitung Training; Briefing Checkliste, Fachschema: Informatik~Internet~Surfen (Internet)~Netzwerk (elektronisch), Fachkategorie: Informatik~Computernetzwerke und maschinelle Kommunikation, Warengruppe: HC/Datenkommunikation/Netze/Mailboxen, Fachkategorie: Internet, allgemein, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Rheinwerk Verlag GmbH, Verlag: Rheinwerk Verlag GmbH, Verlag: Rheinwerk, Länge: 247, Breite: 177, Höhe: 38, Gewicht: 1164, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783836245579, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zur Auslegung und Anwendung des IFRS 10 in der EU am Beispiel des Kreditgeber/Kreditnehmer-Verhältnisses, Gebundene Ausgabe von Martin Fornoff, PeterZur Auslegung Und Anwendung Des Ifrs 10 In Der Eu Am Beispiel Des Kreditgeber/kreditnehmer-verhältnisses, Gebundene Ausgabe Von Martin Fornoff, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-83002-4, Seitenanzahl: 39687,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Peter Lang Zur Auslegung und Anwendung des IFRS 10 in der EU am Beispiel des Kreditgeber/Kreditnehmer-Verhäl... (Deutsch, Hardcover, Martin Fornoff) (35142414)Peter Lang Zur Auslegung und Anwendung des IFRS 10 in der EU am Beispiel des Kreditgeber/Kreditnehmer-Verhäl... (Deutsch, Hardcover, Martin Fornoff) (35142414)87,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was passiert wenn der Kreditgeber stirbt?
Was passiert, wenn der Kreditgeber stirbt? In diesem Fall wird die Kreditvereinbarung in der Regel nicht automatisch aufgehoben. Die Erben des Kreditgebers erben in der Regel die Ansprüche aus dem Kreditvertrag und müssen diese weiterhin erfüllen. Es ist jedoch ratsam, sich mit der Bank in Verbindung zu setzen, um die weiteren Schritte zu klären und möglicherweise eine neue Vereinbarung zu treffen. In einigen Fällen kann es auch vorkommen, dass der Kredit durch eine Lebensversicherung des Kreditgebers abgesichert ist, was die Rückzahlung im Todesfall erleichtern kann. Es ist daher wichtig, im Todesfall eines Kreditgebers die jeweiligen Vertragsbedingungen zu prüfen und gegebenenfalls rechtlichen Rat einzuholen. **
-
Was sind die wichtigsten Kriterien, die potenzielle Kreditgeber berücksichtigen sollten, bevor sie sich für einen bestimmten Kreditgeber entscheiden?
Potenzielle Kreditgeber sollten zunächst die Zinssätze und Gebühren verschiedener Kreditgeber vergleichen, um die Kosten des Kredits zu verstehen. Darüber hinaus ist es wichtig, die Flexibilität der Rückzahlungsbedingungen zu prüfen, um sicherzustellen, dass der Kredit den individuellen finanziellen Bedürfnissen entspricht. Des Weiteren sollten potenzielle Kreditgeber die Reputation und Zuverlässigkeit des Kreditgebers überprüfen, um sicherzustellen, dass sie mit einem vertrauenswürdigen Partner arbeiten. Schließlich ist es wichtig, die Kundenbewertungen und Erfahrungen anderer Kreditnehmer zu berücksichtigen, um Einblicke in die Qualität des Kundenservice und die Zufriedenheit der Kunden zu erhalten. **
-
Wie prüfen Kreditgeber die Bonität von potenziellen Kreditnehmern? Was sind die üblichen Anforderungen, die Kreditgeber an Kreditnehmer stellen?
Kreditgeber prüfen die Bonität von potenziellen Kreditnehmern anhand ihrer Kreditwürdigkeit, Einkommensverhältnisse und Kreditgeschichte. Übliche Anforderungen sind ein stabiles Einkommen, eine positive Kreditgeschichte, ausreichende Sicherheiten und eine niedrige Verschuldung. Kreditgeber können auch Bonitätsprüfungen durchführen, um das Risiko von Zahlungsausfällen zu minimieren. **
-
Welche Informationen benötigt ein Kreditgeber von einem potenziellen Kreditnehmer, um die Kreditwürdigkeit zu beurteilen?
Ein Kreditgeber benötigt Informationen über das Einkommen und die Beschäftigung des Kreditnehmers, um die Rückzahlungsfähigkeit zu beurteilen. Zudem werden Informationen über bestehende Schulden, Kreditgeschichte und Bonität benötigt, um das Risiko einzuschätzen. Weitere relevante Informationen sind die Wohnsituation, der Verwendungszweck des Kredits und eventuelle Sicherheiten. **
Wie kann man als Kreditgeber das Kreditrisiko minimieren?
Als Kreditgeber kann man das Kreditrisiko minimieren, indem man eine gründliche Bonitätsprüfung des Kreditnehmers durchführt. Zudem sollte man Sicherheiten wie Immobilien oder Wertpapiere als Absicherung verlangen. Ein diversifiziertes Kreditportfolio kann ebenfalls helfen, das Risiko zu streuen. **
Wie kann ein Kreditgeber sich vor Kreditausfällen schützen?
Ein Kreditgeber kann sich vor Kreditausfällen schützen, indem er eine gründliche Bonitätsprüfung des Kreditnehmers durchführt, um sicherzustellen, dass dieser in der Lage ist, den Kredit zurückzuzahlen. Zudem kann er Sicherheiten wie Immobilien oder Fahrzeuge als Absicherung für den Kredit verlangen. Ein weiterer Schutzmechanismus ist die Festlegung von klaren Kreditbedingungen und -verträgen, um im Falle eines Ausfalls rechtliche Schritte einleiten zu können. **
Top-Angebote
Produkte zum Begriff Kreditgeber:
-
Institutionelle Kreditgeber als Quasigesellschafter, Fachbücher von Christoph Johannes KörnerBanktypische Kreditsicherung kann nach der Rechtsprechung zur Einbeziehung des Kreditgebers in den Adressatenkreis des Kapitalersatzrechts führen. Dies wirft eine Vielzahl unbeantworteter Fragen auf: Wie muss ein Pfandrecht an Geschäftsanteilen des Kreditnehmers ausgestaltet sein, und welche Covenants müssen vereinbart werden, um den Kreditgeber als Quasigesellschafter zu qualifizieren? Die Arbeit gibt dem Anwendungsbereich des Kapitalersatzrechts am Beispiel der Projektfinanzierung Konturen. Sie untersucht, ob sich die Grenzen des Kapitalersatzrechts infolge des MoMiG verschieben, ob die Gefahren des Kapitalersatzrechts durch Auftreten einer Limited als Kreditnehmerin begrenzt werden können und ob dem Quasigesellschafter die gesetzlichen Privilegierungstatbestände zur Seite stehen.92,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Peter Lang Institutionelle Kreditgeber als Quasigesellschafter (Deutsch, Softcover, Christoph Johannes Körner) (7982391)Peter Lang Institutionelle Kreditgeber als Quasigesellschafter (Deutsch, Softcover, Christoph Johannes Körner) (7982391)92,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Institutionelle Kreditgeber als Quasigesellschafter, Taschenbuch von Christoph Johannes Körner, Peter Lang GmbH, Internationaler Verlag derInstitutionelle Kreditgeber Als Quasigesellschafter, Taschenbuch Von Christoph Johannes Körner, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-57741-7, Seitenanzahl: 32292,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Erlhofer, Sebastian: Website-Konzeption und RelaunchWebsite-Konzeption und Relaunch , Planung, Optimierung, Usability. Das Handbuch für die Praxis , Sport-Stoßdämpfer > Sportfederung , Auflage: 2. aktualisierte und erweiterte Auflage, Erscheinungsjahr: 201910, Produktform: Leinen, Titel der Reihe: Rheinwerk Computing##, Autoren: Erlhofer, Sebastian~Brenner, Dorothea, Edition: ENL, Auflage: 19002, Auflage/Ausgabe: 2. aktualisierte und erweiterte Auflage, Seitenzahl/Blattzahl: 545, Themenüberschrift: COMPUTERS / General, Keyword: User-Experience; Usability Lean-UX; Web-Design; Testing; Mock-ups; Online-Strategie; Agile Entwicklung; Webseiten Web-Sites; Layout Interface Barrierefreiheit; SEO; Hand-Buch Bücher lernen Grundlagen Kurse Tipps Workshops Tutorials Anleitung Training; Briefing Checkliste, Fachschema: Informatik~Internet~Surfen (Internet)~Netzwerk (elektronisch), Fachkategorie: Informatik~Computernetzwerke und maschinelle Kommunikation, Warengruppe: HC/Datenkommunikation/Netze/Mailboxen, Fachkategorie: Internet, allgemein, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Rheinwerk Verlag GmbH, Verlag: Rheinwerk Verlag GmbH, Verlag: Rheinwerk, Länge: 247, Breite: 177, Höhe: 38, Gewicht: 1164, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783836245579, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer kann ein Kreditgeber sein?
Ein Kreditgeber kann eine Bank, eine Kreditgenossenschaft, eine Online-Kreditplattform oder eine Privatperson sein, die bereit ist, Geld an Kreditnehmer zu verleihen. Kreditgeber können auch Finanzinstitute wie Investmentfonds, Versicherungsgesellschaften oder Pensionsfonds sein, die Kapital zur Verfügung stellen. In einigen Fällen können auch Freunde oder Familienmitglieder als Kreditgeber auftreten, wenn sie bereit sind, einem nahestehenden Menschen finanzielle Unterstützung zu gewähren. Letztendlich kann jeder, der über ausreichende finanzielle Mittel verfügt und bereit ist, sie zu verleihen, als Kreditgeber agieren. **
-
Wer ist der beste Kreditgeber?
Die Frage nach dem besten Kreditgeber ist subjektiv und hängt von den individuellen Bedürfnissen und Umständen ab. Es gibt verschiedene Kreditgeber, die sich auf unterschiedliche Arten von Krediten spezialisiert haben, wie z.B. Banken, Online-Kreditplattformen oder Kreditgenossenschaften. Es ist wichtig, die Konditionen, Zinssätze und Gebühren der verschiedenen Kreditgeber zu vergleichen, um den besten für die eigenen Bedürfnisse zu finden. Zudem spielen auch der Kundenservice, die Flexibilität der Rückzahlungsoptionen und die Reputation des Kreditgebers eine wichtige Rolle bei der Entscheidung. Letztendlich sollte man sich gründlich informieren und verschiedene Angebote prüfen, um den für sich besten Kreditgeber zu finden. **
-
Was passiert wenn der Kreditgeber stirbt?
Was passiert, wenn der Kreditgeber stirbt? In diesem Fall wird die Kreditvereinbarung in der Regel nicht automatisch aufgehoben. Die Erben des Kreditgebers erben in der Regel die Ansprüche aus dem Kreditvertrag und müssen diese weiterhin erfüllen. Es ist jedoch ratsam, sich mit der Bank in Verbindung zu setzen, um die weiteren Schritte zu klären und möglicherweise eine neue Vereinbarung zu treffen. In einigen Fällen kann es auch vorkommen, dass der Kredit durch eine Lebensversicherung des Kreditgebers abgesichert ist, was die Rückzahlung im Todesfall erleichtern kann. Es ist daher wichtig, im Todesfall eines Kreditgebers die jeweiligen Vertragsbedingungen zu prüfen und gegebenenfalls rechtlichen Rat einzuholen. **
-
Was sind die wichtigsten Kriterien, die potenzielle Kreditgeber berücksichtigen sollten, bevor sie sich für einen bestimmten Kreditgeber entscheiden?
Potenzielle Kreditgeber sollten zunächst die Zinssätze und Gebühren verschiedener Kreditgeber vergleichen, um die Kosten des Kredits zu verstehen. Darüber hinaus ist es wichtig, die Flexibilität der Rückzahlungsbedingungen zu prüfen, um sicherzustellen, dass der Kredit den individuellen finanziellen Bedürfnissen entspricht. Des Weiteren sollten potenzielle Kreditgeber die Reputation und Zuverlässigkeit des Kreditgebers überprüfen, um sicherzustellen, dass sie mit einem vertrauenswürdigen Partner arbeiten. Schließlich ist es wichtig, die Kundenbewertungen und Erfahrungen anderer Kreditnehmer zu berücksichtigen, um Einblicke in die Qualität des Kundenservice und die Zufriedenheit der Kunden zu erhalten. **
Ähnliche Suchbegriffe für Kreditgeber
-
Zur Auslegung und Anwendung des IFRS 10 in der EU am Beispiel des Kreditgeber/Kreditnehmer-Verhältnisses, Gebundene Ausgabe von Martin Fornoff, PeterZur Auslegung Und Anwendung Des Ifrs 10 In Der Eu Am Beispiel Des Kreditgeber/kreditnehmer-verhältnisses, Gebundene Ausgabe Von Martin Fornoff, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-83002-4, Seitenanzahl: 39687,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Peter Lang Zur Auslegung und Anwendung des IFRS 10 in der EU am Beispiel des Kreditgeber/Kreditnehmer-Verhäl... (Deutsch, Hardcover, Martin Fornoff) (35142414)Peter Lang Zur Auslegung und Anwendung des IFRS 10 in der EU am Beispiel des Kreditgeber/Kreditnehmer-Verhäl... (Deutsch, Hardcover, Martin Fornoff) (35142414)87,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verbessern Sie die Benutzerfreundlichkeit Ihrer Website durch deren Bewertung, Taschenbuch von Roseline Nyamwamu,David Gichoya,Edna Milgo, VerlagVerbessern Sie Die Benutzerfreundlichkeit Ihrer Website Durch Deren Bewertung, Taschenbuch Von Roseline Nyamwamu,david Gichoya,edna Milgo, Verlag Unser Wissen, 978-620-7-43330-8, Seitenanzahl: 12455,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
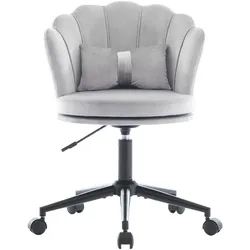
Drehstuhl mit blütenblattförmiger Rückenlehne 55x62x73 cm – elegantes Design und hohe Benutzerfreundlichkeit GrauDieser bezaubernde Drehstuhl kombiniert elegantes Design mit hervorragendem Komfort. Die blütenblattförmige Rückenlehne und das schmetterlingsförmige Lendenkissen tragen dazu bei, dass Sie eine romantische und stilvolle Atmosphäre in Ihrem Raum schaffen. Hergestellt aus mildem, hautfreundlichem Samt, ist der Stuhl nicht nur schön, sondern auch so bequem, dass man gerne verweilt. Die Höhenverstellbarkeit macht diesen Stuhl extrem vielseitig – die Sitzhöhe kann zwischen 45 und 55 cm angepasst werden. Damit ist er ideal für verschiedene Nutzungsbereiche geeignet, sei es im Wohnzimmer, Schlafzimmer oder Büro. Zusätzlich ermöglicht das 360-Grad-Drehdesign , dass Sie sich frei bewegen können, ohne die Sitzposition ändern zu müssen. Der Stuhl ist schnell und einfach zusammenzubauen, da er mit einer klaren Anleitung geliefert wird. Die robuste Konstruktion aus Massivholz und Kunstholz sorgt für Stabilität und Langlebigkeit. Das schicke Design wird durch die Auswahl hochwertiger Materialien ergänzt. Technische Details: Gesamtgröße: 55x62 cm Sitzhöhe: 45-55 cm Rückenlehnenhöhe: 34 cm Sitztiefe: 42 cm Sitzbreite: 46 cm Tragfähigkeit: 100 kg Material: Samt mit hochelastischem Schwamm Montage: Erforderlich, ein Erwachsener empfohlen Verpackung: Lieferung im Einzelpaket Bitte beachten Sie, dass es aufgrund von Lichtverhältnissen zu leichten Farbabweichungen zwischen den Produktbildern und dem tatsächlichen Möbelstück kommen kann.96,19 €*Versand: 23,80 €Sichere Weiterleitung zum Anbieter
-
Wie prüfen Kreditgeber die Bonität von potenziellen Kreditnehmern? Was sind die üblichen Anforderungen, die Kreditgeber an Kreditnehmer stellen?
Kreditgeber prüfen die Bonität von potenziellen Kreditnehmern anhand ihrer Kreditwürdigkeit, Einkommensverhältnisse und Kreditgeschichte. Übliche Anforderungen sind ein stabiles Einkommen, eine positive Kreditgeschichte, ausreichende Sicherheiten und eine niedrige Verschuldung. Kreditgeber können auch Bonitätsprüfungen durchführen, um das Risiko von Zahlungsausfällen zu minimieren. **
-
Welche Informationen benötigt ein Kreditgeber von einem potenziellen Kreditnehmer, um die Kreditwürdigkeit zu beurteilen?
Ein Kreditgeber benötigt Informationen über das Einkommen und die Beschäftigung des Kreditnehmers, um die Rückzahlungsfähigkeit zu beurteilen. Zudem werden Informationen über bestehende Schulden, Kreditgeschichte und Bonität benötigt, um das Risiko einzuschätzen. Weitere relevante Informationen sind die Wohnsituation, der Verwendungszweck des Kredits und eventuelle Sicherheiten. **
-
Wie kann man als Kreditgeber das Kreditrisiko minimieren?
Als Kreditgeber kann man das Kreditrisiko minimieren, indem man eine gründliche Bonitätsprüfung des Kreditnehmers durchführt. Zudem sollte man Sicherheiten wie Immobilien oder Wertpapiere als Absicherung verlangen. Ein diversifiziertes Kreditportfolio kann ebenfalls helfen, das Risiko zu streuen. **
-
Wie kann ein Kreditgeber sich vor Kreditausfällen schützen?
Ein Kreditgeber kann sich vor Kreditausfällen schützen, indem er eine gründliche Bonitätsprüfung des Kreditnehmers durchführt, um sicherzustellen, dass dieser in der Lage ist, den Kredit zurückzuzahlen. Zudem kann er Sicherheiten wie Immobilien oder Fahrzeuge als Absicherung für den Kredit verlangen. Ein weiterer Schutzmechanismus ist die Festlegung von klaren Kreditbedingungen und -verträgen, um im Falle eines Ausfalls rechtliche Schritte einleiten zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.